2026年8月,监管层在官方政策表述中正式提出“建立分红与减持资格相挂钩的约束机制”,将减持资格与上市公司现金分红完成情况直接绑定。这是A股市场自成立以来,首次在顶层设计中明确把“上市前就约定减持约束”作为制度改革的明确方向。
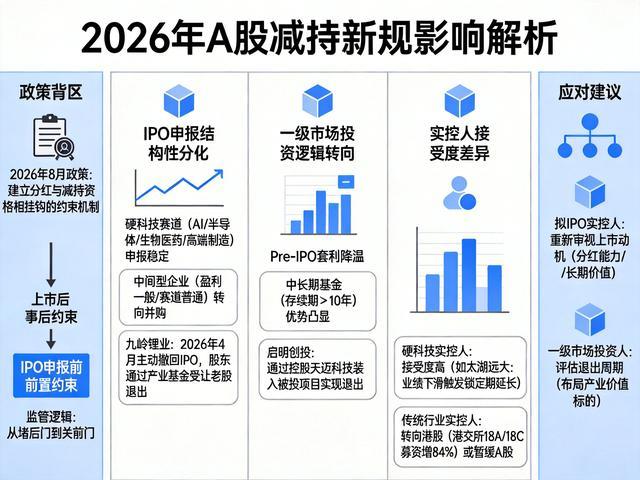
这意味着,减持规则不再是“上市后再管”的事后约束,而是向前延伸到IPO申报阶段——你还没上市,就得想清楚以后怎么减持、能不能减持。从监管逻辑上讲,这相当于从“堵后门”变成了“关前门”,从制度根源上切断“上市即套现”的短期套利通道。
这意味着什么?它会对拟IPO企业的上市决策产生三类深远影响。
IPO申报会出现结构性分化,而不是整体断崖
规则落地后,A股IPO申报不会出现“没人上市了”的局面,但申报项目的结构会发生明显变化。
与此同时,硬科技、新质生产力赛道的优质标的申报意愿反而会保持稳定,甚至因为规则“筛选”掉了短期套利型竞争者,IPO通道对这类企业更加友好。申报项目结构将进一步向人工智能、半导体、生物医药、高端制造等赛道集中。
对于那些卡在两者之间的企业——盈利体量一般、行业赛道无突出硬科技属性、成长逻辑不够清晰——上市决策会更加纠结。它们既不满足硬科技的高门槛,也难以接受减持前置约束带来的长周期锁定,部分企业会转向并购重组,不再强行推进独立IPO。
2026年已经出现典型案例:九岭锂业在2023年限售股减持优化政策落地后,于2026年4月主动撤回IPO申请,早期股东最终通过产业基金受让老股实现部分退出,完全放弃了上市后二级市场减持的变现通道。
一级市场投资逻辑发生根本转向,Pre-IPO套利策略明显降温
这是规则落地对资本链条最深远的影响。过去几年盛行的一种投资模式是:机构在上市前12至18个月突击入股,搏上市后解禁就走。减持前置约束落地后,上市后短期内快速减持套现的路径被堵死,这种模式的商业基础直接瓦解。
启明创投通过控股上市公司天迈科技、将旗下被投项目装入上市公司平台实现退出的案例,正在成为行业关注的参照样本。
投资偏好也会随之改变。一位头部机构投资经理在行业调研中说得很直接:过去投“机会型项目”——估值很高、故事很性感,但缺乏真实落地需求——现在这类项目融资难度会显著提升;真正有落地能力、价值还没被充分定价的项目,反而在新规则下具备竞争优势。
那些存续期超过10年的中长期基金,恰好可以承接短期基金无法适配减持约束的项目,在新规则下反而获得了相对优势。
不同赛道的实控人,对减持约束的接受度截然不同
这就直接决定了不同企业上市决策的走向。
硬科技赛道(人工智能、半导体、生物医药、高端制造)的多数企业实控人,长期目标是借助资本市场做大产业,本身没有强烈的短期套现诉求,对减持前置约束接受度较高。
部分实控人甚至认为,这种规则能够筛选出真正愿意陪伴企业长期成长的投资者,减少上市后短期股东减持对股价的冲击——太湖远大控股股东上市前主动承诺业绩下滑超50%自动延长锁定期,2025年扣非净利润较上市前一年下滑65.59%,触发承诺后锁定期从2026年8月自动延长至2027年8月,这个案例说明这条规则不是空谈。
传统消费、周期性传统制造业、盈利体量偏小且缺乏长期成长逻辑的行业,情况则完全不同。
这类企业的应对策略也在分化:一部分选择转向港股市场,尤其是港交所18A、18C板块对未盈利科创企业包容性更强,2026年上半年港股IPO募资总额同比增长84%;另一部分体量偏小、盈利稳定性不足的企业,则暂缓A股上市计划,先通过并购被上市公司整合的方式实现证券化。
你该怎么办
如果你是一家拟IPO企业的实控人,现在需要重新审视上市动机,而不是等到申报阶段才被动接受规则。前置减持约束意味着,你不只是要满足上市条件,还要在上市前就能回答“我能不能持续分红、有没有长期价值”的问题。
如果答案是否定的,独立IPO不一定是最优解,并购退出、产业资本整合也是值得认真考虑的路径。
如果你是一级市场的投资人,需要重新评估投资组合的退出周期。依赖短期减持套现的项目,风险敞口正在扩大;拉长存续期、布局真正有产业价值的标的,反而能在新规则下获得相对优势。Pre-IPO突击入股这门生意的黄金时代股票配资在线查询网站,正在结束。
天金配资提示:文章来自网络,不代表本站观点。


